未来几种数字货币谁跑得快?央行币、银行代币、稳定币各说各话
现在各国都在推进数字货币,央行发的、商业银行做的、加密平台搞的,路子完全不同。这三种形态各自解决不同的问题,短期内不太可能合到一起,未来几年会形成并存格局。
美联储FedNow、欧洲数字欧元、中国数字人民币,走的都是同一套思路:把法定货币搬到分布式账本上,由央行直接控制发行和回收。好处是成本低、反洗钱能力强,但隐私保护还在磨合,欧洲试点拖了两年,政治博弈比技术难多了。
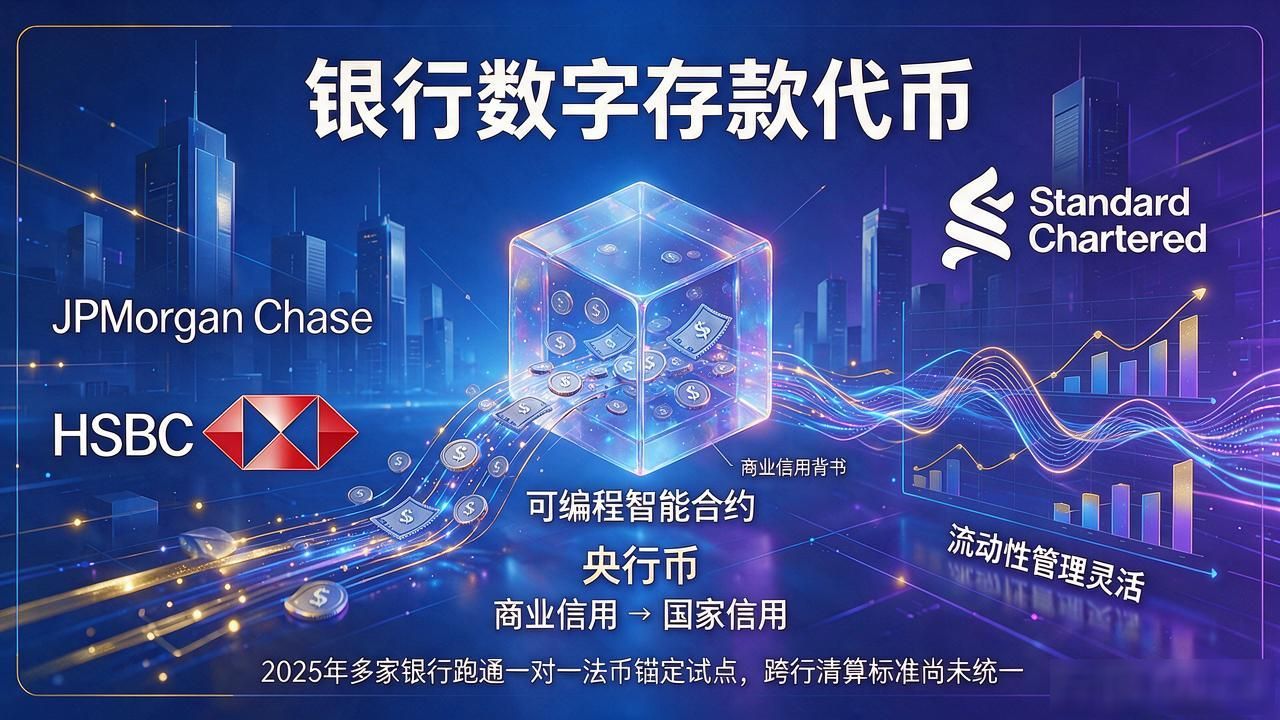
汇丰、摩根大通、星展在推的银行数字存款代币未来几种数字货币,把存款变成可编程智能合约。跟央行币最大的区别是它靠商业信用而非国家信用背书,流动性管理更灵活。2025年多家银行跑通了一对一法币锚定试点,但跨行清算标准还没统一。
USDC、USDT这类法币稳定币,加上Circle和Ripple推的合规方案,走的是另一条路:用智能合约做清算未来几种数字货币谁跑得快?央行币、银行代币、稳定币各说各话,用储备资产做信任锚。2024年美国《GENIUS法案》给了稳定币合规通行证,SEC逐步把比特币ETF纳入监管框架,灰色地带正在收窄。
这三种数字货币不是替代关系,更像水电、家电、新能源。央行币管底层结算,银行代币管商业流通,稳定币管跨境和零售长尾。谁也别想吃掉谁,共存才是常态。
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。