
中国数字货币落地,其实没那么神秘
在不少人眼里,数字货币遥不可及,但在日常生活中,它已悄然改变支付习惯。中国实行数字货币并非凭空创造中国怎样实行数字货币,而是基于现有金融体系进行的深度升级。它既保留了法币的信用支撑,又融合了数字技术的便捷高效,这种双重属性使其区别于普通的互联网电子支付中国数字货币落地,其实没那么神秘,成为国家金融战略的重要组成部分。
央行发行的数字人民币是这一模式的核心载体。它并不是简单的电子钱包,而是法定货币的数字化形态。用户不需要开通银行账户,仅凭手机号即可申领钱包,这种低门槛设计打破了金融服务的壁垒。无论是街头的小贩还是大型商超,都能轻松接入,让金钱流转变得更加透明且可追溯。
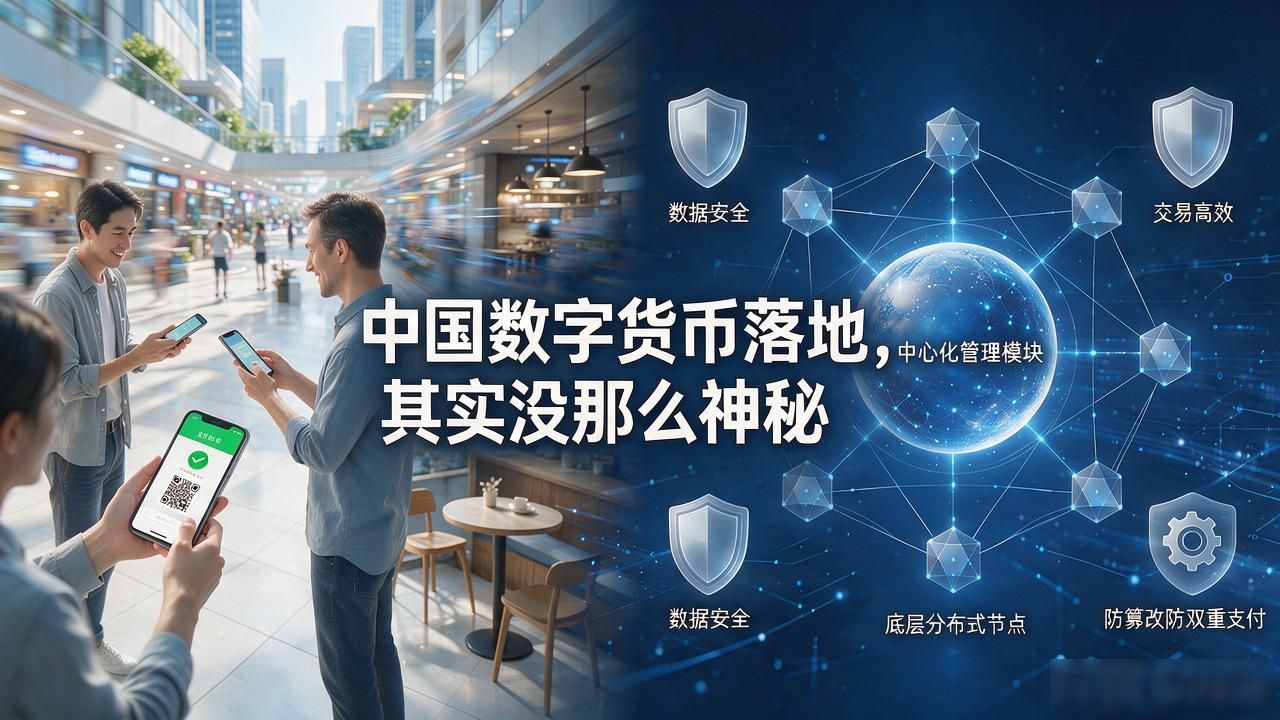
基础设施的完善是落地的关键。二维码支付场景早已普及,为数字货币的嵌入提供了天然土壤。技术层面,采用“中心化管理与底层分布式结合”的架构,既保证了数据安全可控,又提升了交易效率。这种技术路径避免了纯去中心化带来的监管难题,确保了货币在流通环节中的稳定性,防止了恶意篡改和双重支付的风险。
推广过程注重场景渗透与用户习惯培养。从发红包、缴费到社保领取,数字人民币逐步嵌入高频生活场景。政府鼓励商户减免手续费,降低使用成本,同时通过限时优惠等活动激发用户尝试欲望。这种“小步快跑”的策略,避免了强行推广带来的抵触情绪,让公众在潜移默化中接受并习惯了这种新的支付方式。
未来,数字人民币的职能将进一步拓展。跨境支付、智能合约等高级应用将逐步落地,提升国际金融竞争力。对于普通民众而言,它意味着更安全的资产存储和更便捷的财富流转。中国通过这种务实且循序渐进的方式,成功构建了数字金融的新生态,让技术真正服务于民生与经济实体。
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。